Wall Street confía menos y reduce su exposición en la Argentina: hay alerta por la baja del apoyo al Gobierno
 Redacción Panorama SJ
3 min de lectura
El apoyo a la gestión oficial se estancó en el 35%, insuficiente para ganar en 2027. Los inversores no quieren arriesgar en un escenario electoral complicado. Para reactivar, Economía flexibilizó los préstamos en dólares y el FGS realizaría depósitos a largo plazo en los bancos para animar el crédito hipotecario
Esta semana, Wall Street tocó nuevos récords y los bonos de países emergentes tuvieron subas generalizadas. Lo que alentó el optimismo fue el 0,1% que arrojó la inflación norteamericana en julio, alejando los temores de una suba de las tasas de interés por parte de la Reserva Federal.
Pero hubo una excepción: las acciones y los bonos argentinos tuvieron un comportamiento inverso, con caídas que no aflojaron casi ningún día.
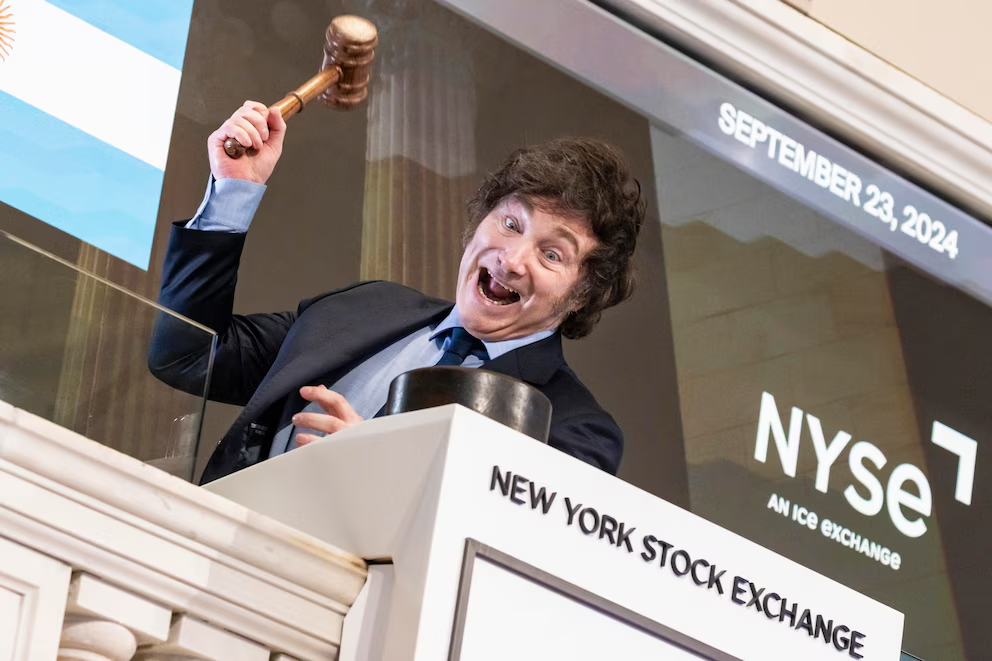
En la jerga financiera, este comportamiento de los inversores tiene una denominación específica: risk off. Significa que la decisión de los grandes bancos y brokers es reducir su exposición en activos argentinos. Los datos de las últimas encuestas encendieron las alertas en forma generalizada y golpearon las expectativas sobre lo que podría suceder en las elecciones del año que viene. Un politólogo que a principio de año le daba una chance superior al 70% de reelección a Javier Milei hoy ya no se anima a hablar del 50 por ciento. Y Sergio Berensztein consideró que “con los niveles actuales de aceptación, Milei no asegura un triunfo en primera vuelta”.
El riesgo país estuvo a punto de perforar los 400 puntos básicos a mediados de julio. Ahora rebotó con fuerza hasta los 470 puntos. Y en el horizonte no aparecen razones para ser muy optimistas sobre el recorrido de los bonos en dólares. Los inversores tomaron la decisión de llegar más “livianos” al próximo proceso electoral. “Esperábamos que la cuestión electoral no se transforme en algo decisivo para tomar decisiones hasta principios de 2027, pero está claro que el proceso se adelantó”, explicó Ezequiel Fernández, director de research corporativo de Balanz.
Los inversores tomaron la decisión de llegar más “livianos” al próximo proceso electoral
Con las acciones sucedió algo particular. Las empresas divulgaron excelentes balances. Las del sector de energía tuvieron ganancias récord en el segundo trimestre por el aumento del petróleo y también exportaciones crecientes. En el caso de los bancos, Supervielle, que fue el primero en reportar, divulgó una ganancia de $ 12.000 millones y reducción de la mora, luego de un primer trimestre con pérdidas. Telecom arrojó fuertes ganancias derivadas de la sinergia de la compra de Telefónica y las empresas de servicios públicos también mostraron buena rentabilidad.
Los problemas del aumento de la morosidad tuvieron un impacto acotado entre los principales bancos. En realidad, en el conjunto del sistema financiero (incluyendo bancos y fintechs), es muy impactante el aumento de la cantidad de gente que no pudo pagar sus créditos.
Sin embargo, en términos de volumen la cifra ya es mucho menor. La cartera morosa en el conjunto de bancos no supera el 8% (incluyendo préstamos a individuos y a empresas). Está muy lejos de convertirse en un problema sistémico que requiera de un salvataje del Estado. El mayor impacto se da sobre todo en millones de nuevos tomadores de préstamos en las fintech, sobre todo entre los menores de 25 años.