Cuál podría ser el impacto en la Argentina de la decisión que hoy tomará la Reserva Federal de EEUU sobre las tasas de interés
 Redacción Panorama SJ
4 min de lectura
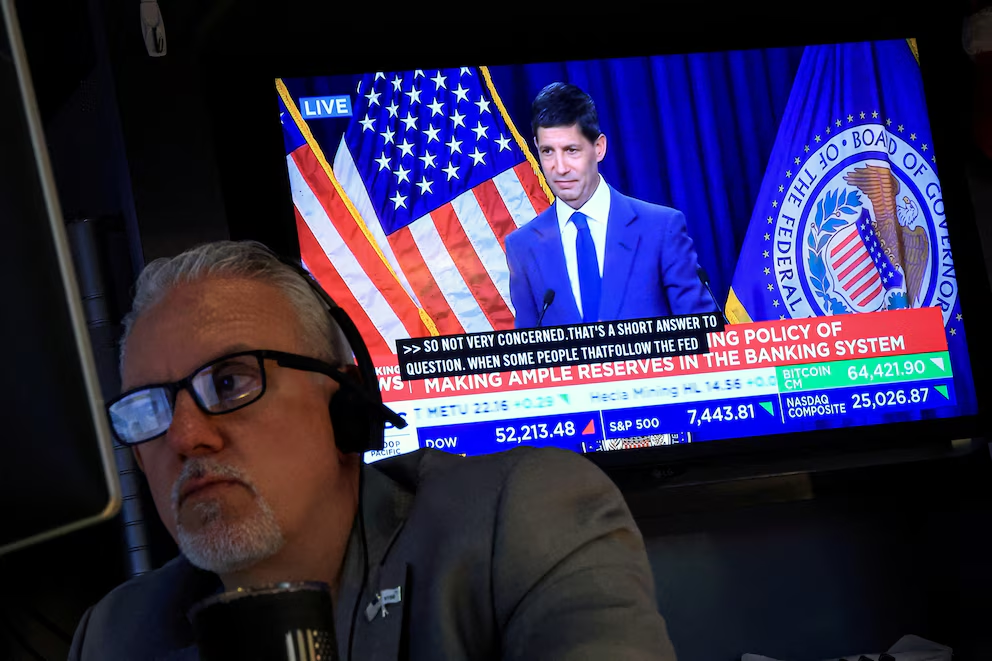
Se espera que la Reserva Federal del los EEUU (Fed) suba este miércoles las tasas de interés por primera vez desde 2023, una decisión motivada por una inflación que se mantiene obstinadamente alta y por un aumento global de los costos de financiación, lo que intensificará el escrutinio sobre cómo describirá el presidente del banco central estadounidense, Kevin Warsh, el primer cambio de política monetaria bajo su mandato.
La suba de las tasas irá en contra de lo que el presidente Donald Trump tenía previsto cuando nombró a Kevin Warsh para dirigir la Fed a principios de este año, al afirmar que esperaba que su designado las bajara. El presidente norteamericano amenazó recientemente con imponer nuevos aranceles a las importaciones si la Fed no reduce el costo del crédito.
Sin embargo, elevar la tasa de interés oficial de la Fed en un cuarto de punto porcentual -decisión que se conocerá a las 15 horas de Argentina-, hasta situarla en el rango del 3,75%-4,00%, es una medida que se volvió casi inevitable, dado que la inflación en los EEUU parece estancada por encima del objetivo del 2% del banco central, los costos de financiación a largo plazo a nivel mundial están al alza y Warsh se enfrenta a dudas sobre su disposición a ir en contra de las exigencias de Trump.
Una suba de tasas en Estados Unidos suele endurecer las condiciones financieras para la Argentina por varias vías:
- Dólar más fuerte y presión cambiaria. Los bonos del Tesoro estadounidense pasan a ofrecer rendimientos más altos y atraen fondos hacia activos considerados seguros. Eso puede reducir la demanda de activos emergentes, presionar al peso y elevar la demanda de dólares.
- Financiamiento externo más caro. La tasa que paga la Argentina para endeudarse en moneda extranjera parte del rendimiento de los bonos estadounidenses y suma el riesgo país. Si aumenta el primer componente, una eventual emisión de deuda se encarece, incluso sin cambios en el riesgo argentino. También sube el costo de refinanciar obligaciones en dólares.
- Caída o volatilidad en bonos y acciones. Con tasas estadounidenses más altas, los inversores suelen exigir retornos mayores para mantener deuda y acciones de mercados emergentes. Los precios de los bonos pueden bajar y sus tasas subir. En un país con acceso limitado al crédito, el efecto puede sentirse más en las cotizaciones y en el riesgo país que en nuevas colocaciones.
- Menor margen para bajar las tasas locales. Si la suba externa deriva en presión sobre el dólar y los precios internos, el Banco Central puede enfrentar una disyuntiva: sostener tasas locales relativamente altas para cuidar la demanda de pesos o aceptar una mayor depreciación. La respuesta depende de las reservas, la inflación esperada y el régimen cambiario.
- Impacto sobre empresas y bancos. Las compañías con deuda en dólares afrontan un costo financiero mayor si deben renovar préstamos. A la vez, una suba de tasas globales puede restringir el crédito y elevar la percepción de riesgo sobre deudores argentinos.
- Comercio y materias primas. El efecto no es siempre negativo. Si la Reserva Federal sube las tasas porque la economía estadounidense crece con fuerza, puede aumentar la demanda externa. Pero si el ajuste enfría la actividad global, puede afectar los precios o las cantidades exportadas de productos argentinos.
¿Cuál es el panorama que ven los analistas?
La pregunta apremiante ahora es cómo planteará Kevin Warsh la decisión de política monetaria, y si los inversionistas en bonos a nivel mundial la considerarán una respuesta creíble a una inflación que lleva más de cinco años por encima del objetivo y que ha ido en aumento desde el inicio del actual mandato de Trump en la Casa Blanca.
“Si suben las tasas y la decisión es unánime, eso supone una señal clara”, sobre todo si las previsiones económicas que la acompañen indican que los responsables de política monetaria prevén otro aumento de tasas este año y quizá otra más en 2027, dijo a Reuters Robert Sockin, economista jefe para EEUU de PGIM.
Aunque Warsh afirma que quiere evitar pronunciarse en exceso sobre la trayectoria de las tasas, Sockin -que prevé tres subidas de tasas en EEUU- señaló que el discurso del presidente de la Fed en el simposio económico de Jackson Hole, en Wyoming, el mes pasado, incluía un lenguaje adecuado para el momento.